
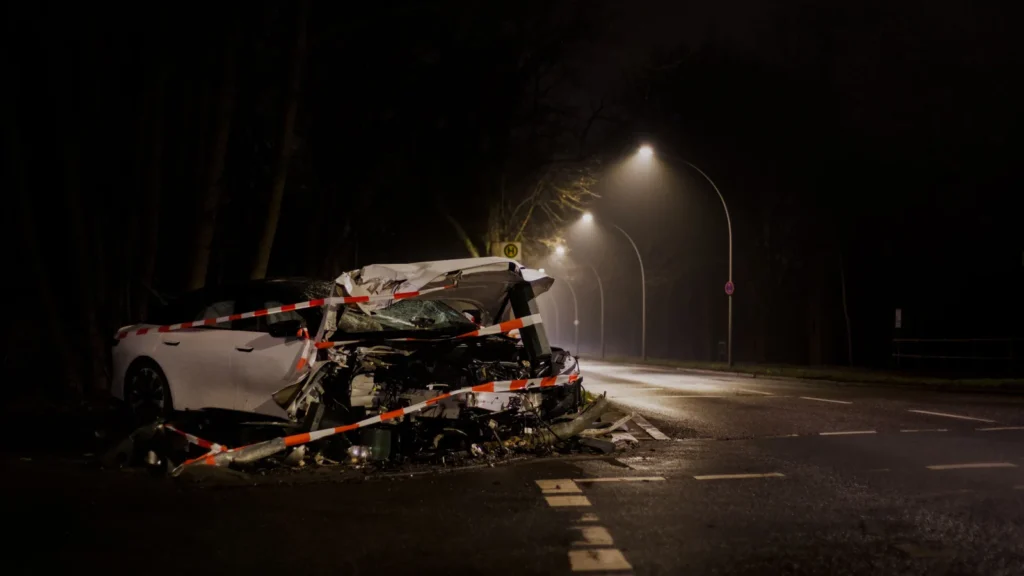
Nakliyat ve taşıma sigortası, malın bir yerden başka bir yere taşınması sırasında karşılaşabileceği riskleri güvence altına almayı amaçlar. Ancak her taşıma zararı otomatik olarak sigorta tazminatı doğurmaz. Taşıma türü, teminatın başlangıç ve bitiş anı, ambalaj, taşıyıcının sorumluluğu ve poliçe istisnaları birlikte değerlendirilir.
Teminat ne zaman başlar ve biter?
Depodan depoya, limandan limana veya belirli taşıma aşamalarına bağlı teminatlar farklı olabilir. Malın ara depoda beklemesi, güzergâh değişikliği veya taşımanın olağan dışı uzaması teminat süresini etkileyebilir. Poliçedeki başlangıç ve sona erme hükümleri olay kronolojisiyle karşılaştırılmalıdır.
Hasarın nedeni neden önemlidir?
Çarpma, devrilme, yangın, su teması, hırsızlık, yükleme-boşaltma zararı veya sıcaklık değişimi gibi nedenler farklı teminat hükümlerine tabi olabilir. Kötü ambalajlama, malın kendi ayıbı veya gecikme gibi durumlar bazı poliçelerde kapsam dışında bırakılabilir.
Taşıyıcının sorumluluğu ile sigorta ilişkisi
Sigortacının ödeme yapması, taşıyıcının sorumluluğunu kendiliğinden ortadan kaldırmaz. Sigortacı şartları varsa ödediği tazminat ölçüsünde sorumlu kişiye rücu edebilir. Bu nedenle taşıma sözleşmesi, teslim tutanağı ve taşıyıcıya yapılan ihbarlar korunmalıdır.
Hasar tespiti nasıl yapılmalı?
Mal teslim alınırken ambalaj ve ürün durumu kontrol edilmeli, görünür hasar taşıma belgesine çekince olarak yazılmalı, fotoğraf ve video alınmalıdır. Gizli hasar sonradan fark edilirse gecikmeden yazılı bildirim yapılmalıdır. Hasarlı malın imha edilmesi veya onarılması öncesinde ekspertiz delili korunmalıdır.
Tazminat hesabı
Hasarın tam veya kısmi olması, malın fatura değeri, navlun ve sigorta bedeli, kurtarma değeri ve varsa eksik sigorta hükümleri hesapta rol oynar. Ticari kâr kaybı ancak poliçede ayrıca güvence altına alınmışsa farklı değerlendirilir.
Gerekli belgeler
- Sigorta poliçesi
- Fatura ve çeki listesi
- Konşimento veya taşıma belgesi
- Teslim ve hasar tutanağı
- Fotoğraf, video ve ekspertiz
- Taşıyıcıya yapılan ihbarlar
Sık yapılan hatalar
Hasarlı teslimi çekincesiz kabul etmek, taşıyıcıya süresinde bildirim yapmamak, ambalajı hemen imha etmek, sigorta şirketine eksik belge sunmak ve taşıyıcı sorumluluğu ile sigorta teminatını aynı kavram sanmak en sık rastlanan hatalardandır.
Nakliyat sigortasında risk ne zaman başlar ve biter?
Taşıma sigortasında teminatın başlangıç ve bitiş anı poliçedeki taşıma şekli, teslim şartı ve özel klozlara göre belirlenir. Malın depodan çıkışı, ana taşıma, aktarma, geçici depolama ve nihai teslim aşamalarının tamamı aynı kapsamda olmayabilir. Hasarın hangi aşamada meydana geldiğinin belirlenmesi bu nedenle tazminat dosyasının ilk adımıdır.
Taşıyıcının sorumluluğu ile sigorta teminatı aynı şey midir?
Hayır. Taşıyıcının gönderene veya alıcıya karşı sorumluluğu taşıma sözleşmesi ve uygulanabilir taşıma mevzuatından doğar. Sigortacının ödeme yükümlülüğü ise poliçeye dayanır. Sigortacı tazminat ödedikten sonra şartları varsa sorumlu taşıyıcıya rücu edebilir. Bu nedenle hasar dosyasında taşıyıcıya yapılacak bildirimler de ihmal edilmemelidir.
Hasar teslim sırasında nasıl tespit edilmelidir?
Ambalaj yırtığı, ezilme, ıslanma, eksik koli veya görünür kırılma varsa teslim belgesine çekince konulması önemlidir. Görünmeyen hasarlarda ürün açıldığında tespit edilen durum mümkün olan en kısa sürede fotoğraf ve teknik raporla belgelenmelidir. Şartsız teslim tutanağı sonradan ispatı zorlaştırabilir.
Ambalaj yetersizliği neden kritik bir istisnadır?
Sigorta şirketleri bazı hasarlarda zararın taşıma riskinden değil yetersiz veya hatalı ambalajdan kaynaklandığını ileri sürebilir. Bu nedenle ürünün niteliğine uygun ambalaj kullanıldığı, paletleme ve sabitlemenin doğru yapıldığı ve yükleme anındaki durumun belgelenmesi önemlidir. Ambalajın kim tarafından yapıldığı da sorumluluk değerlendirmesinde etkili olabilir.
Tazminat hesabında hangi değer esas alınır?
Poliçede sigorta bedelinin hangi ekonomik değere göre belirlendiği kontrol edilmelidir. Fatura bedeli, navlun, sigorta gideri veya beklenen kâr gibi kalemlerin dahil olup olmadığı poliçe yapısına göre değişebilir. Kısmi hasarda onarım veya değer kaybı, tam hasarda ise poliçede tanımlanan sigorta değeri önem kazanır.
Uluslararası taşımada hangi belgeler önemlidir?
Taşıma senedi, konşimento, CMR belgesi, ticari fatura, paketleme listesi, gümrük kayıtları, teslim tutanağı ve ekspertiz raporu hasarın rotasını ve taraflarını belirlemeye yardımcı olur. Taşıma türüne göre uygulanabilir uluslararası rejim değişebileceğinden sözleşmedeki hukuk ve yetki hükümleri de ayrıca incelenmelidir.
Hasar dosyasında kontrol listesi
- Poliçe ve klozlar
- Ticari fatura ve paketleme listesi
- Taşıma belgesi
- Hasarlı teslim tutanağı
- Fotoğraf ve video
- Ekspertiz veya teknik servis raporu
- Taşıyıcıya yapılan yazılı ihbar
- Onarım ve hurda değerine ilişkin belgeler
Sık Sorulan Sorular
Taşıyıcı zararı öderse sigortadan da ödeme alınabilir mi?
Aynı zarar için mükerrer tazminat olmaz. Yapılan ödemeler ve sorumluluk dağılımı birlikte değerlendirilir.
Mal sağlam teslim alındıktan sonra fark edilen hasar teminat dışı mıdır?
Otomatik olarak değil. Hasarın taşıma sırasında oluştuğunu gösterecek delillerin niteliği önemlidir.
Ambalaj hatası her durumda sigortacıyı sorumluluktan kurtarır mı?
Hayır. Hasarın nedeni, poliçe istisnası ve ambalajın yeterliliği somut olarak incelenmelidir.
Nakliyat sigortası yalnız deniz taşımalarında mı kullanılır?
Hayır. Kara, hava, deniz ve kombine taşımalarda farklı poliçe ve kloz yapıları kullanılabilir.
Nakliyat hasarında olay zinciri nasıl kurulmalıdır?
Nakliyat sigortasında hasarın yalnız teslim anındaki görünümü değil, taşımanın bütün zinciri önemlidir. Yükleme tarihi, taşıyıcı teslimi, ara depolama, aktarma, gümrük işlemleri, nihai teslim ve hasarın fark edildiği an tek kronolojide gösterilmelidir. Ambalajın durumu, mühür kayıtları, tartım belgeleri, taşıma senedi ve fotoğraflar hasarın hangi aşamada meydana geldiğinin belirlenmesine yardımcı olur. Özellikle birden fazla taşıyıcı veya depo işletmesi bulunan dosyalarda bu kronoloji sorumluluk tartışmasını doğrudan etkileyebilir.
Sigortacı ile taşıyıcıya yönelen talepler nasıl ayrılır?
Sigorta tazminatı talebi ile taşıyıcıya karşı sorumluluk talebi aynı hukuki zeminde değildir. Poliçe teminatı, muafiyet ve istisnalar sigortacı bakımından incelenirken taşıyıcının teslim aldığı yük, özen borcu ve hasar tutanağı başka deliller gerektirir. Sigortacının ödeme yapması halinde rücu ilişkisi de gündeme gelebileceğinden ilk günden itibaren taşıyıcıya yapılacak bildirimler ve deliller korunmalıdır.
Taşıma hasarında sorumluluk zinciri nasıl kurulmalıdır?
Bir sevkiyatta satıcı, alıcı, taşıyıcı, alt taşıyıcı, depo işletmesi ve sigortacı aynı olayın farklı tarafları olabilir. Hasar meydana geldiğinde malın her aşamada kimin zilyetliğinde olduğu belirlenmelidir. Yükleme, aktarma, geçici depolama ve teslim kayıtları kronolojik sıraya konulduğunda hasarın hangi aşamada oluştuğu daha sağlıklı değerlendirilebilir.
Ticari teslim şekli de riskin ekonomik olarak kimde olduğunu etkileyebilir. Satış sözleşmesindeki teslim ve risk geçişi hükmü ile sigorta poliçesindeki teminat başlangıcı aynı anı göstermeyebilir. Bu nedenle alıcı veya satıcının sigorta ettiren sıfatı, sigorta menfaati ve taşıyıcıya karşı talep hakkı birlikte incelenmelidir.
Tazminat ödendikten sonra rücu ihtimali düşünülerek taşıyıcıya yapılacak ihbarlar ve hasarlı ürünün muhafazası ihmal edilmemelidir. Ürün tamamen imha edilmeden önce teknik inceleme veya numune gerekebilir. Sigorta dosyasının iyi yönetilmesi yalnız sigortalının ödeme almasını değil, zarardan sorumlu tarafa karşı sonraki hakların korunmasını da sağlar.